
Zerwany dach to nie tylko uszkodzenie budynku, ale przede wszystkim ryzyko dalszych strat materialnych i formalnych komplikacji. Właściciel nieruchomości, który chce skutecznie przejść przez proces likwidacji szkody, powinien wiedzieć, co wpływa na wysokość odszkodowania i jakie elementy są oceniane przez ubezpieczyciela.
Z czym wiąże się zerwany dach i jakie są jego przyczyny?
Wichury – najczęstszy powód zerwania dachu
Jakie działania podjąć, kiedy dach zostanie zerwany?
Zabezpieczenie mienia po zerwaniu dachu – dlaczego jest tak istotne?
Jak udokumentować uszkodzenia po zerwaniu dachu?
Jak zgłosić zerwanie dachu do firmy ubezpieczeniowej?
Jak zapobiegać zerwaniu dachu w przyszłości?
Jakie odszkodowanie przysługuje za zerwany dach?
Co wpływa na wysokość odszkodowania za zerwany dach?
Sprawdź, jak otrzymać bezpłatną weryfikację kosztorysu w sytuacji zerwanego dachu
Najczęściej zadawane pytania (FAQ)
Z czym wiąże się zerwany dach i jakie są jego przyczyny?
Zerwany dach to poważne uszkodzenie budynku, polegające na częściowym lub całkowitym oderwaniu pokrycia dachowego – a czasem także fragmentów więźby – od konstrukcji nośnej.
Taka sytuacja zagraża bezpieczeństwu mieszkańców i stabilności całego budynku. Jeśli wiatr zerwał dach w nowym domu, może to wskazywać na błędy projektowe, wykonawcze albo nieprawidłowy montaż pokrycia. Z kolei stara konstrukcja dachowa, osłabiona przez wilgoć i lata eksploatacji, bywa podatna na uszkodzenia nawet przy słabszej wichurze.
Jakie są najczęstsze przyczyny zerwania dachów?
- silne wichury i porywisty wiatr,
- huragany i trąby powietrzne,
- gwałtowne burze i nawałnice,
- zalegający, ciężki śnieg,
- błędy projektowe i konstrukcyjne,
- zużycie materiałów (zwłaszcza w przypadku starego dachu),
- niewłaściwy montaż pokrycia dachowego,
- brak konserwacji i przeglądów technicznych,
- uszkodzenia mechaniczne (np. przez powalone drzewa lub konary),
- nieprawidłowe obciążenia (np. zbyt ciężkie instalacje na dachu).
Ekstremalne zjawiska pogodowe to najczęstsza bezpośrednia przyczyna, ale w wielu przypadkach wichura jest jedynie katalizatorem tego, co, co wcześniej osłabił zły stan techniczny dachu. Ma to znaczenie przy likwidacji szkody – ubezpieczyciel może sprawdzać, czy do zerwania nie przyczyniły się zaniedbania.
Wichury – najczęstszy powód zerwania dachu
Podczas silnych podmuchów na dach działają jednocześnie dwie siły: od górnej powierzchni połaci – oraz napierająca na ściany i krawędzie budynku. Razem tworzą efekt dźwigni, który może przekroczyć wytrzymałość nawet solidnych mocowań.
Istotna jest tutaj aerodynamika. Silne porywy wiatru generują znaczące ciśnienie aerodynamiczne. Gdy wiatr napotyka budynek, jego prędkość nad dachem gwałtownie rośnie, a nad połacią powstaje podciśnienie.
To zjawisko, opisywane efektem Bernoulliego, wytwarza siłę unoszącą, która dosłownie „wyrywa” pokrycie z konstrukcji. Im większa prędkość wiatru, tym większa ta siła. Najbardziej narażone są krawędzie, okapy i narożniki dachu, gdzie różnica ciśnień jest największa.

Jakie działania podjąć, kiedy dach zostanie zerwany?
Zerwanie dachu przez wichurę to sytuacja kryzysowa, w której liczy się kolejność działań. Bezpieczeństwo ludzi jest zawsze priorytetem – dopiero potem mienie i formalności.
Krok 1: zadbaj o bezpieczeństwo domowników
Oceń skalę zniszczeń, ale z bezpiecznej odległości. Ewakuacja z budynku jest niezbędna przy poważnych uszkodzeniach. Gdy pękają ściany, ugina się strop albo fragmenty dachu mogą spaść do środka.
Pamiętaj też, że:
- nikt nie powinien wchodzić na dach w trakcie wichury ani tuż po niej,
- w razie niebezpieczeństwa należy odciąć zasilanie prądu, a jeśli woda dostaje się do instalacji – także dopływ wody,
- nie dotykaj uszkodzonych przewodów elektrycznych. Zerwane linie energetyczne zgłoś pogotowiu energetycznemu (991) lub pod numer alarmowy 112.
Wezwanie straży pożarnej (998 lub 112) jest konieczne, gdy konstrukcja grozi zawaleniem, luźne elementy pokrycia mogą spaść na ludzi albo drzewo oparło się o budynek.
Krok 2: zabezpiecz budynek przed dalszymi zniszczeniami
Kiedy domownicy są bezpieczni, natychmiast zabezpiecz mienie przed powiększeniem szkód:
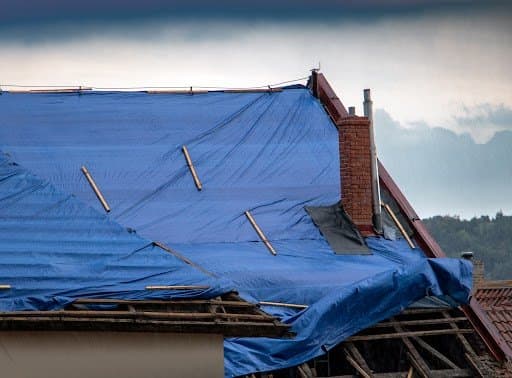
- przykryj odsłonięte fragmenty budynku folią budowlaną, plandekami lub innymi materiałami wodoodpornymi,
- zwróć szczególną uwagę na otwory, przez które woda opadowa może przedostawać się do wnętrza domu.
Krok 3: uporządkuj najbliższe otoczenie
Następnie zajmij się skutkami wichury wokół domu:
- zbierz i zachowaj oderwane fragmenty dachu – mogą stanowić materiał dowodowy przy zgłaszaniu szkody,
- usuń luźne przedmioty, które przy kolejnych podmuchach mogłyby spowodować dodatkowe szkody.
Usuwanie dużych konarów i powalonych drzew zostaw specjalistom lub strażakom – szczególnie jeśli leżą na dachu albo w pobliżu przewodów.
Krok 4: udokumentuj szkody i zgłoś je ubezpieczycielowi
Zanim cokolwiek naprawisz, zrób zdjęcia uszkodzeń z zewnątrz i wewnątrz budynku oraz spisz zniszczone elementy. Zgłoś szkodę do ubezpieczyciela jak najszybciej. Zachowaj też wszystkie rachunki i faktury za materiały i usługi związane z zabezpieczeniem mienia.
Krok 5: wezwij specjalistów do oceny uszkodzeń
Po zabezpieczeniu budynku skontaktuj się z dekarzem lub firmą budowlaną, która oceni skalę zniszczeń i zaproponuje plan naprawy. Przy poważniejszych uszkodzeniach warto zlecić ocenę konstruktorowi – sprawdzi stabilność budynku i wskaże zagrożenia wymagające pilnej interwencji.
Ocena stanu technicznego przed odbudową dachu jest konieczna, żeby nie odtwarzać pokrycia na osłabionej więźbie. Jeśli odbudowa ma zmienić konstrukcję lub geometrię dachu, może być wymagane zgłoszenie robót budowlanych albo pozwolenie na budowę – warto to sprawdzić w starostwie przed rozpoczęciem prac.
Zabezpieczenie mienia po zerwaniu dachu – dlaczego jest tak istotne?
Zerwany dach pozostawia budynek bez naturalnej ochrony przed deszczem i śniegiem. Woda, która dostanie się przez odsłonięty strop, spływa niżej – niszczy ściany, podłogi i wyposażenie, a w skrajnych przypadkach może skończyć się tym, że zalane zostaną także piwnice. Usunięcie źródła wilgoci jest bardzo ważne, bo każdy dzień zwłoki może zwiększać straty.
Z perspektywy ubezpieczeniowej zabezpieczenie mienia to obowiązek właściciela. Zgodnie z art. 826 Kodeksu cywilnego po zajściu zdarzenia objętego umową ubezpieczony powinien użyć dostępnych środków, żeby ratować mienie i ograniczyć rozmiar szkody. Ten obowiązek powstaje w chwili zdarzenia, a nie dopiero po zgłoszeniu szkody.
Jeśli właściciel umyślnie lub przez rażące niedbalstwo tego nie zrobi, ubezpieczyciel może odmówić wypłaty za szkody, które powstały z tego powodu.
Z drugiej strony przepisy przewidują, że ubezpieczyciel zwraca celowe koszty ratowania mienia (w granicach sumy ubezpieczenia) nawet jeśli działania okazały się nieskuteczne. Dlatego tak ważne jest zachowanie faktur i rachunków.
Przy naprawie trzeba też pamiętać o przepisach prawa budowlanego – prawidłowo przeprowadzone prace mogą mieć znaczenie przy ocenie, czy roszczenie zostanie uznane w całości.
Jak udokumentować uszkodzenia po zerwaniu dachu?
Prawidłowa dokumentacja znacznie ułatwia proces ubiegania się o odszkodowanie. Dokumentacja zdjęciowa jest istotna dla całego procesu likwidacji, im jest dokładniejsza, tym mniej pola do sporu o zakres szkody.
Zdjęcia zrób z różnych perspektyw i odległości. Powinny obejmować:
- widok ogólny całego dachu i posesji,
- zbliżenia poszczególnych uszkodzeń,
- detale konstrukcyjne zniszczonych elementów,
- uszkodzenia wewnątrz budynku spowodowane zerwaniem dachu,
- zerwane elementy dachu znalezione w otoczeniu.
Zadbaj o dobrą jakość i datowanie fotografii. Rób je przy dobrym oświetleniu, tak aby wszystkie uszkodzenia były wyraźnie widoczne.
Oprócz zdjęć sporządź protokół szkody, który zawiera:
- datę i przybliżoną godzinę zdarzenia (np. „w nocy z soboty na niedzielę” albo „we wtorek ok. 15:00”),
- opis warunków atmosferycznych w momencie zerwania dachu,
- dokładny wykaz wszystkich uszkodzonych elementów,
- szacunkowy rozmiar zniszczeń (wymiary, powierzchnia),
- opis podjętych działań zabezpieczających.
Takie szczegóły szybko zacierają się w pamięci, a ubezpieczyciel może porównać je z danymi pogodowymi. Wiarygodnym źródłem są komunikaty i ostrzeżenia Instytutu Meteorologii i Gospodarki Wodnej (IMGW-PIB) z dnia zdarzenia.
Zbieraj również dowody finansowe związane ze szkodą:
- rachunki za materiały użyte do zabezpieczenia mienia,
- faktury za usługi firm zabezpieczających budynek,
- wyceny napraw od firm dekarskich,
- kosztorysy odbudowy lub wymiany zniszczonych elementów.
Warto pozyskać też niezależną ekspertyzę budowlaną, która potwierdzi przyczynę i zakres uszkodzeń. Opinia rzeczoznawcy to mocny argument w rozmowach z ubezpieczycielem i może okazać się decydująca w sporze o wysokość odszkodowania.
Gromadząc dokumenty, zachowaj chronologię – od zdarzenia, przez działania zabezpieczające, po wyceny napraw. Uporządkowana dokumentacja ułatwia likwidację szkody i zwiększa szansę na pełne odszkodowanie za zerwany dach.
Jak zgłosić zerwanie dachu do firmy ubezpieczeniowej?
Zgłoszenie szkody do ubezpieczyciela powinno nastąpić szybko. OWU często określają termin na zawiadomienie (zwykle kilka dni od zdarzenia) a jego przekroczenie może utrudnić likwidację.
Większość firm ubezpieczeniowych udostępnia kilka kanałów zgłaszania szkód:
- telefonicznie przez infolinię (często czynną całodobowo),
- online przez formularz na stronie internetowej,
- osobiście w oddziale,
- przez aplikację mobilną (jeśli ubezpieczyciel ją udostępnia).
Podczas zgłoszenia podaj numer polisy, dane właściciela, adres nieruchomości i okoliczności powstania szkody. Warto przygotować te informacje wcześniej, żeby sprawnie zarejestrować zdarzenie.
Po zgłoszeniu ubezpieczyciel nada numer szkody i poinformuje o kolejnych krokach. Zgłoszenie zdarzenia zwykle wymaga też dostarczenia dokumentacji.
W przypadku zerwanego dachu będą to:
- zdjęcia uszkodzeń,
- lista zniszczonych elementów,
- rachunki za materiały użyte do zabezpieczenia mienia,
- wyceny napraw od firm dekarskich.
Ubezpieczyciel może skierować rzeczoznawcę majątkowego, który obejrzy budynek i sporządzi protokół szkody. Warto być obecnym podczas oględzin, żeby wskazać wszystkie uszkodzenia i odpowiedzieć na pytania.
Po skompletowaniu dokumentów ubezpieczyciel wydaje decyzję. Jeśli zaproponowana kwota jest niesatysfakcjonująca, możesz się od niej odwołać i przedstawić dodatkowe argumenty lub wyceny.
Jak zapobiegać zerwaniu dachu w przyszłości?
Zapobieganie zerwaniu dachu to nie tylko kwestia bezpieczeństwa, ale również inwestycja w trwałość budynku i ograniczenie kosztów ewentualnych napraw.
Odpowiednie przygotowanie konstrukcji oraz regularna dbałość o stan techniczny mogą znacząco zmniejszyć ryzyko poważnych uszkodzeń podczas wichur czy gwałtownych burz.
Co robić, aby zapobiec zerwaniu dachu?
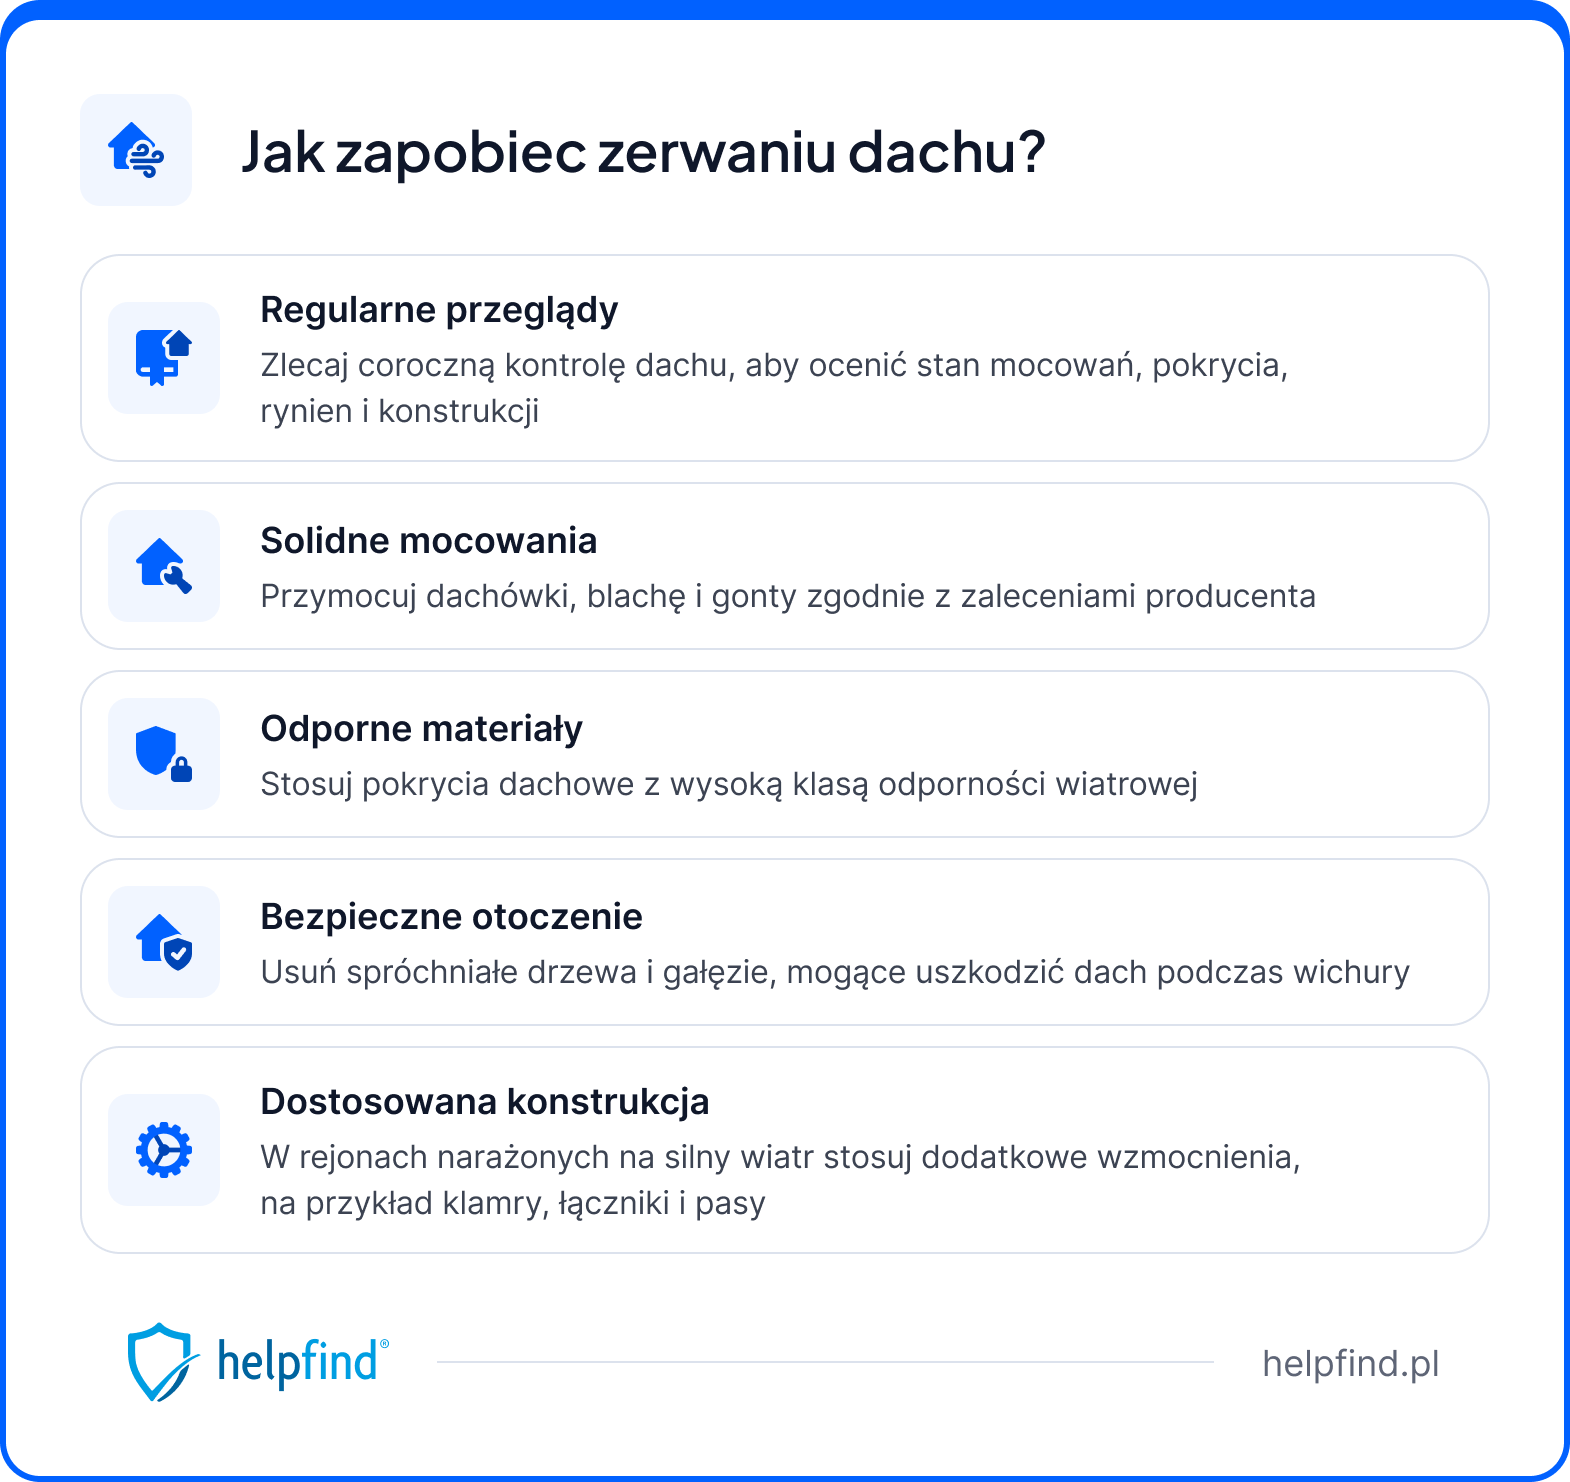
- Wykonuj regularne przeglądy techniczne – zadbaj o to, aby przynajmniej raz w roku, dach został oceniony przez specjalistę. Taka kontrola obejmuje sprawdzenie mocowań, stanu pokrycia, rynien, obróbek blacharskich, a także konstrukcji nośnej.
- Wzmocnij mocowania – upewnij się, że pokrycie dachowe jest odpowiednio zamocowane. Dotyczy to dachówek, ale również blachy i gontów.
- Wybierz odpowiednie materiały – jeśli zastosujesz wysokiej jakości materiały (odporne na działanie wiatru) zyskasz na tej decyzji. Właściwie dobrane dachówki, membrany, czy blachodachówki mają określoną klasę odporności wiatrowej, a to znacznie zwiększa szansę na utrzymanie pokrycia nawet w warunkach ekstremalnych.
- Usuń zagrożenia z otoczenia – regularnie usuwaj suche, spróchniałe drzewa przy budynku i przycinaj gałęzie, które w trakcie wichury mogłyby uszkodzić dach.
- Dostosuj konstrukcję do warunków lokalnych – w rejonach, które są szczególnie narażone na silne wiatry, możesz skontaktować się z inżynierem lub architektem, w celu zastosowania dodatkowych wzmocnień konstrukcyjnych (specjalne klamry dachowe, zwiększona liczba łączników oraz pasy mocujące).
Jakie odszkodowanie przysługuje za zerwany dach?
Odszkodowanie za zerwany dach składa się z kilku elementów. Jego wysokość zależy przede wszystkim od zakresu polisy i rzeczywistego rozmiaru szkody. Co do zasady powinno pokryć koszt przywrócenia dachu do stanu sprzed uszkodzenia.
W skład odszkodowania mogą wchodzić:
- koszt materiałów budowlanych niezbędnych do naprawy lub wymiany pokrycia,
- wynagrodzenie ekipy remontowej,
- koszt dodatkowych elementów konstrukcyjnych, jeśli zostały uszkodzone,
- wydatki na tymczasowe zabezpieczenie mienia,
- rekompensata za zniszczone wyposażenie wnętrza, jeśli ucierpiało w wyniku zerwania dachu (o ile polisa obejmuje ruchomości domowe).
Ubezpieczyciele stosują różne metody wyceny szkody:
- kosztorys sporządzony przez rzeczoznawcę ubezpieczyciela,
- wycenę opartą na fakturach przedstawionych przez poszkodowanego,
- rozliczenie według średnich cen rynkowych materiałów i usług.
Towarzystwa często uwzględniają stopień zużycia technicznego dachu, co może obniżyć kwotę odszkodowania – im starszy dach, tym wyższy współczynnik amortyzacji. Duże znaczenie ma też to, na jaką wartość zawarto polisę:
- wartość odtworzeniowa – koszt przywrócenia do stanu nowego,
- wartość rzeczywista – wartość odtworzeniowa pomniejszona o stopień zużycia,
- wartość rynkowa – aktualna wartość rynkowa zniszczonego elementu.
Zwróć uwagę na limity odpowiedzialności w umowie. Niektóre polisy przewidują górne granice wypłat dla poszczególnych rodzajów szkód, co może ograniczyć wysokość świadczenia.
W przypadku nowych budynków odszkodowanie zazwyczaj pokrywa pełny koszt odbudowy dachu, bo stopień zużycia jest minimalny. Przy starszych konstrukcjach wypłata może zostać pomniejszona o amortyzację.
Aby dowiedzieć się więcej zajrzyj do naszego filmu na platformie YouTube. Dowiesz się m.in:
- jak prawidłowo zareagować po zalaniu mieszkania i uniknąć kosztownych błędów,
- kto w praktyce odpowiada za zalanie i jak wpływa to na wypłatę odszkodowania,
- co realnie może być objęte ochroną ubezpieczeniową,
- dlaczego kwota z polisy często nie wystarcza na naprawę,
- w jakich sytuacjach ubezpieczyciel może odmówić wypłaty oraz jak rozliczane są koszty.
Co wpływa na wysokość odszkodowania za zerwany dach?
Wysokość odszkodowania za zerwany dach zależy od kilku czynników, które są oceniane podczas procesu likwidacji szkody. Jeden z podstawowych elementów to suma ubezpieczenia określona w polisie – czyli maksymalna kwota, jaką ubezpieczyciel może wypłacić w przypadku szkody.
Równie istotny jest moment dokonania zgłoszenia, ponieważ właśnie od tamtej chwili liczony jest czas na rozpatrzenie sprawy. Jeśli proces się opóźnia, ubezpieczyciel ma obowiązek podania uzasadnienia opóźnienia.
Właściciel nieruchomości powinien też pamiętać, że w niektórych przypadkach możliwe jest zastosowanie procedury przyspieszonej, czyli tzw. uproszczonej likwidacji szkody, kiedy ocena strat odbywa się np. na podstawie dokumentacji zdjęciowej. Jednak jeśli właściciel podejrzewa, że odszkodowanie zostało zaniżone, ma prawo zweryfikować wysokość odszkodowania samodzielnie lub z pomocą specjalisty.
Warto pamiętać, że czasami odpowiedzialność zostaje wyłączona, np. gdy szkoda powstała w wyniku zaniedbań, które nie są objęte ochroną. Dlatego właściciel nieruchomości powinien znać warunki umowy i pilnować, aby spełnione zostały wymagania stawiane przez ubezpieczyciela.
Sprawdź, jak otrzymać bezpłatną weryfikację kosztorysu w sytuacji zerwanego dachu
Zerwanie dachu to nie tylko naprawy, ale też formalności związane z rozliczeniem szkody.
Kosztorys otrzymany od ubezpieczyciela warto poddać bezpłatnej analizy – żeby sprawdzić, czy wycena została przygotowana prawidłowo i czy obejmuje wszystkie elementy potrzebne do przywrócenia budynku do stanu sprzed szkody.
Jeśli chcesz skorzystać z takiej pomocy, zgłoś się do Helpfind. Nasi specjaliści przeanalizują Twój kosztorys i ocenią, czy możesz otrzymać dodatkowe środki.
Jeżeli tak, przedstawimy Ci propozycję odkupu Twojej szkody na podstawie cesji wierzytelności, a po jej akceptacji pieniądze otrzymasz w ciągu 7 dni roboczych od podpisania dokumentów.
To musisz zrobić, aby skorzystać z naszych usług:
- Wypełnij formularz dostępny na stronie Helpfind.pl.
- Wyślij kosztorys do bezpłatnej weryfikacji.
- Poczekaj na kontakt – nasi specjaliści ocenią, czy możesz otrzymać dodatkowe środki, i poinformują Cię o tym.
- Po akceptacji naszej oferty odkupu szkody i podpisaniu dokumentów dodatkowe środki otrzymasz w ciągu 7 dni roboczych.
Najczęściej zadawane pytania (FAQ)
Czy zerwany dach zawsze jest objęty ochroną ubezpieczeniową?
Zerwany dach jest objęty ochroną ubezpieczeniową tylko wtedy, gdy budynek został prawidłowo ujęty w polisie, a właściciel spełnił warunki umowy, np. regularnie dokonywał przeglądów technicznych. W przypadku zaniedbań lub wyłączeń odpowiedzialności zakład ubezpieczeń może odmówić wypłaty świadczenia.
Jak działa obowiązkowe ubezpieczenie budynków rolniczych w przypadku zerwanego dachu?
Obowiązkowe ubezpieczenie budynków rolniczych obejmuje szkody powstałe w obiektach wchodzących w skład gospodarstwa rolnego, takich jak stodoły, obory czy magazyny. Jeśli dach zostanie zerwany w wyniku wichury lub innego zdarzenia objętego polisą, właściciel ma prawo ubiegać się o odszkodowanie, pod warunkiem że budynek był prawidłowo zgłoszony do ubezpieczenia.
Jak działa obowiązkowe ubezpieczenie budynków rolniczych w przypadku zerwanego dachu?
Obowiązkowe ubezpieczenie budynków rolniczych obejmuje szkody w obiektach wchodzących w skład gospodarstwa rolnego, takich jak stodoły, obory czy magazyny. Jeśli dach zostanie zerwany w wyniku huraganu lub innego zdarzenia objętego ochroną, właściciel może ubiegać się o odszkodowanie – pod warunkiem że polisa była zawarta.
Podsumowanie
Zerwany dach wymaga szybkiego działania. Najpierw zadbaj o bezpieczeństwo domowników, potem zabezpiecz budynek przed wodą i dalszymi zniszczeniami.
Obowiązek ratowania mienia powstaje w chwili zdarzenia. Celowe koszty zabezpieczenia co do zasady mogą zostać zwrócone przez ubezpieczyciela, dlatego warto zachować wszystkie rachunki.
Zdjęcia, protokół szkody i wyceny napraw w dużej mierze decydują o przebiegu likwidacji. Szkodę zgłoś ubezpieczycielowi jak najszybciej.
Wysokość odszkodowania zależy m.in. od sumy ubezpieczenia, wartości, na jaką zawarto polisę, oraz stopnia zużycia dachu. Jeśli kwota budzi wątpliwości, możesz bezpłatnie zweryfikować kosztorys.
Dominika Krysiak
Na bieżąco śledzi oraz analizuje sytuację Frankowiczów w Polsce. Stara się poruszać te problemy oraz tematy, które najbardziej interesują osoby posiadające kredyt w helweckiej walucie. Prywatnie miłośniczka górskich wędrówek i dobrego amerykańskiego kina.
Poznajmy się
Następny artykuł
Wypłata odszkodowania z oc sprawcy. Jak długo trzeba czekać?
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
27.08.2026
12 min
Projekt specustawy emerytalnej – co zakłada i kogo obejmie?
Projekt specustawy emerytalnej 2026 – sprawdź, kogo obejmie i jak ZUS wyliczy zwiększenie do emerytury....
Finanse

11.08.2026
10 min
Zadośćuczynienie za śmierć bliskiej osoby – jak uzyskać sprawiedliwą kwotę?
Komu przysługuje zadośćuczynienie za śmierć bliskiej osoby i jak uzyskać sprawiedliwą kwotę? Poznaj zasady, terminy przedawnienia i sposoby dochodzeni...
Samochód

05.10.2026
17 min
Zalany sufit odszkodowanie – czyja polisa pokryje naprawę?
Sprawdź, ile kosztuje naprawa zalanego sufitu i jakie odszkodowanie Ci przysługuje od ubezpieczyciela....
Nieruchomości
Dodatkowa kwota do szkody na nieruchomości
Sprawdzimy, czy należy Ci się dodatkowa kwota do wypłaconego odszkodowania
Bezpłatna analiza dokumentacji
Zaufaj nam i skorzystaj z doświadczenia
Jesteśmy niezależnym ekspertem
Szkody na nieruchomości przedawniają się po upływie 3 lat
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line